Panduan · Bab 15 dari 21
Rumah & kendaraan: KPR, Sewa vs beli rumah, Cicilan kendaraan
Cicilan KPR sebelum dan sesudah promo, sewa atau beli rumah, dan bunga sebenarnya dari cicilan kendaraan.
KPR: isi data rumah, bunga, dan penghasilan
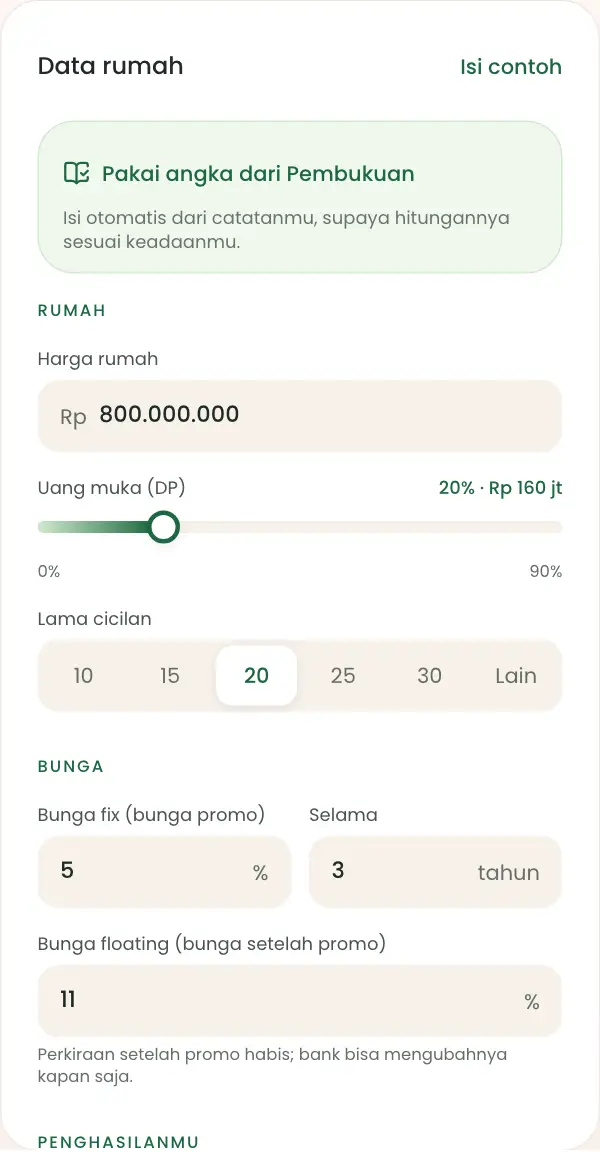
Rumah: Harga rumah dan Uang muka (geser persennya). Lama cicilan: 10, 15, 20, 25, 30 tahun, atau Lain.
Bunga: Bunga fix (bunga promo) dan Selama berapa tahun, lalu Bunga floating, yaitu perkiraan bunga setelah promo habis. Penghasilanmu: Penghasilan bersih per bulan dan Cicilan lain yang sedang berjalan. Biaya awal (provisi, BPHTB, notaris, dan lainnya) dirangkum otomatis; rinciannya di Ubah asumsi.
KPR: membaca hasil
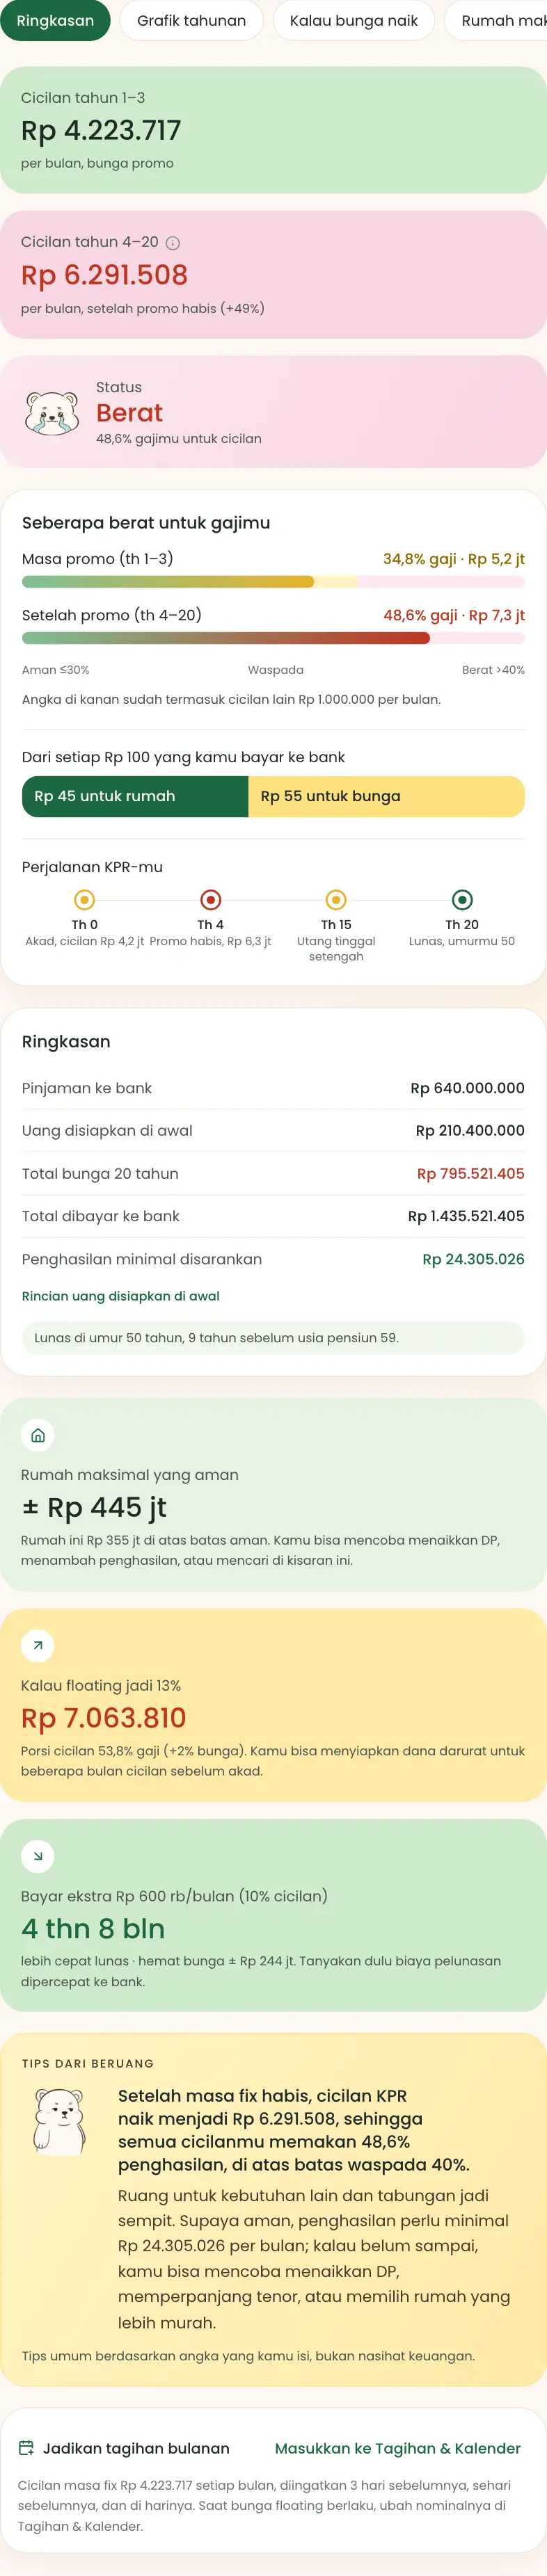
Tiga kartu: Cicilan masa promo, Cicilan setelah promo (biasanya naik), dan status Aman, Waspada, atau Berat dari porsi semua cicilan terhadap penghasilan (aman sampai 30%, waspada sampai 40%).
Seberapa berat untuk gajimu menunjukkan porsi cicilan sebelum dan sesudah promo. Dari setiap Rp 100 yang dibayar ke bank, berapa untuk rumah dan berapa untuk bunga. Perjalanan KPR-mu, Ringkasan (total bunga, total dibayar, uang yang disiapkan di awal, umur saat lunas), dan tiga kartu ringkas: rumah maksimal yang aman, kalau bunga floating naik 2 poin, dan kalau bayar ekstra setiap bulan.
KPR: Grafik tahunan dan Kalau bunga naik
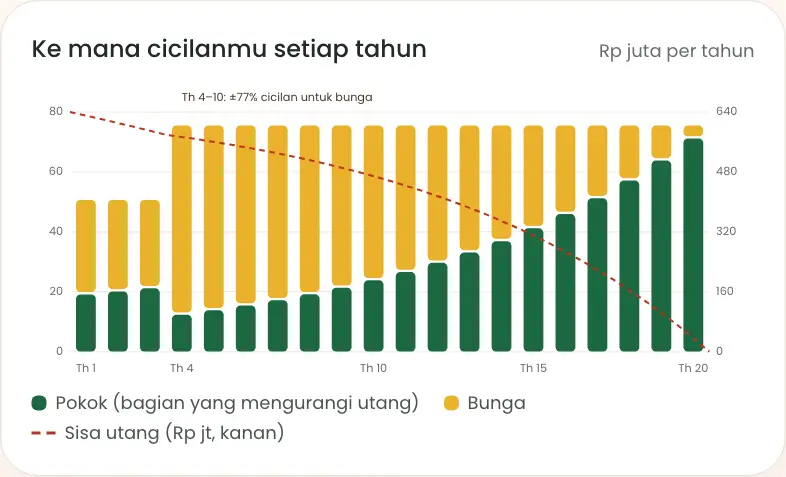
Grafik tahunan: berapa pokok dan bunga yang dibayar setiap tahun, dengan garis sisa utang. Kalau bunga naik: cicilan dan porsi gaji kalau bunga floating naik 1, 2, atau 3 poin.
KPR: Rumah maksimal, Pelunasan, Take over, Tabel angsuran
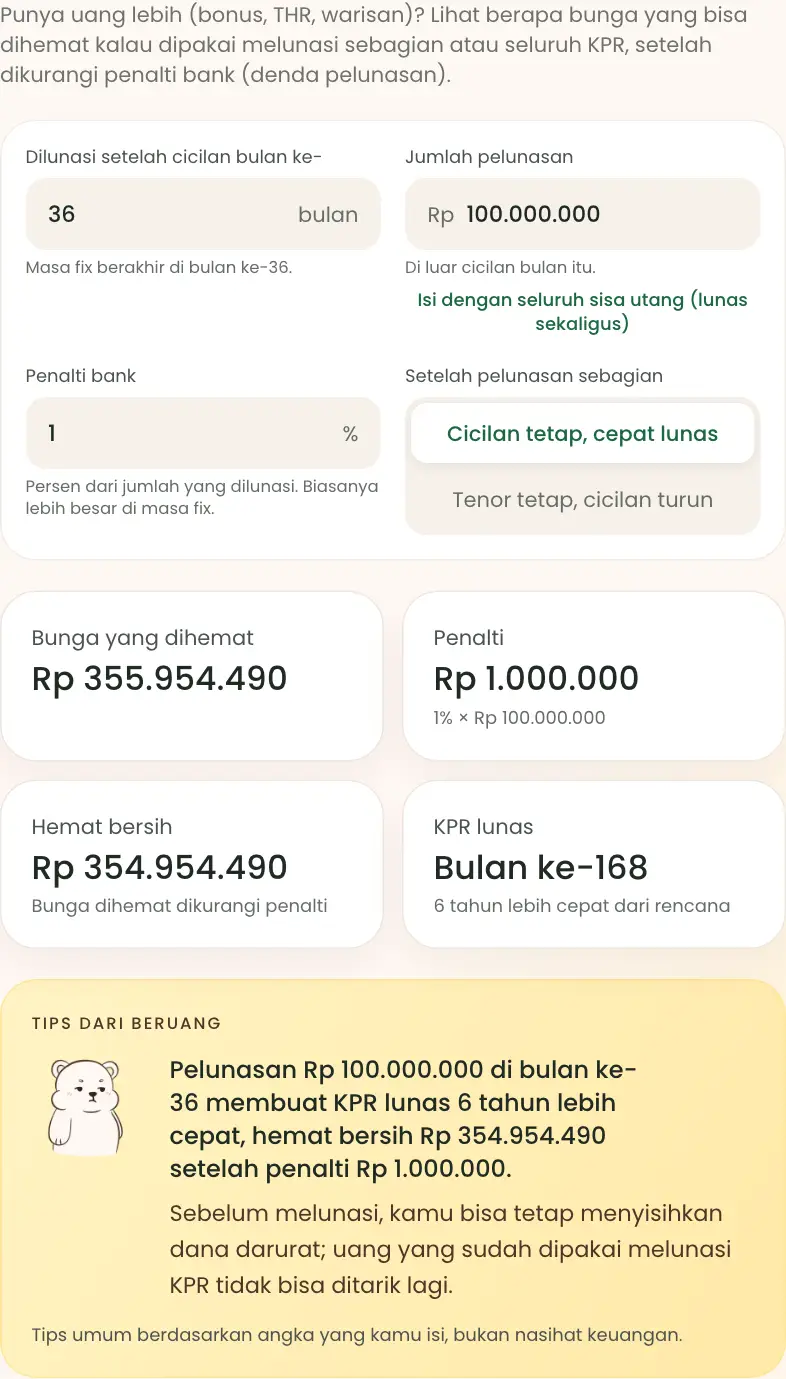
Rumah maksimal: harga rumah tertinggi yang cicilannya masih aman untuk penghasilanmu. Pelunasan: bayar sebagian lebih cepat (termasuk penalti), pilih cicilan tetap dan cepat lunas, atau tenor tetap dan cicilan turun. Take over: hitung pindah ke bank lain. Tabel angsuran: rincian pokok, bunga, dan sisa utang setiap bulan.
Sewa vs beli rumah: isi kedua pilihan
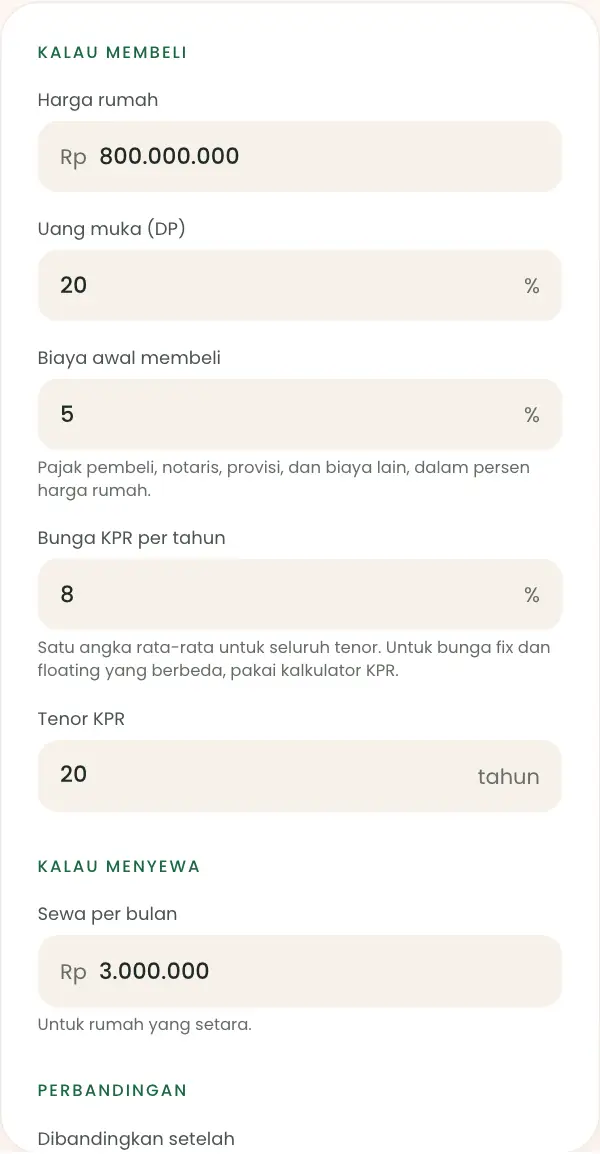
Kalau membeli: Harga rumah, Uang muka, Biaya awal membeli, Bunga KPR, dan tenor. Kalau menyewa: Sewa per bulan.
Perbandingan: Dibandingkan setelah berapa tahun, Kenaikan harga rumah dan sewa per tahun, dan Imbal hasil investasi per tahun (uang DP dan selisih bulanan yang diinvestasikan kalau menyewa).
Sewa vs beli rumah: membaca hasil
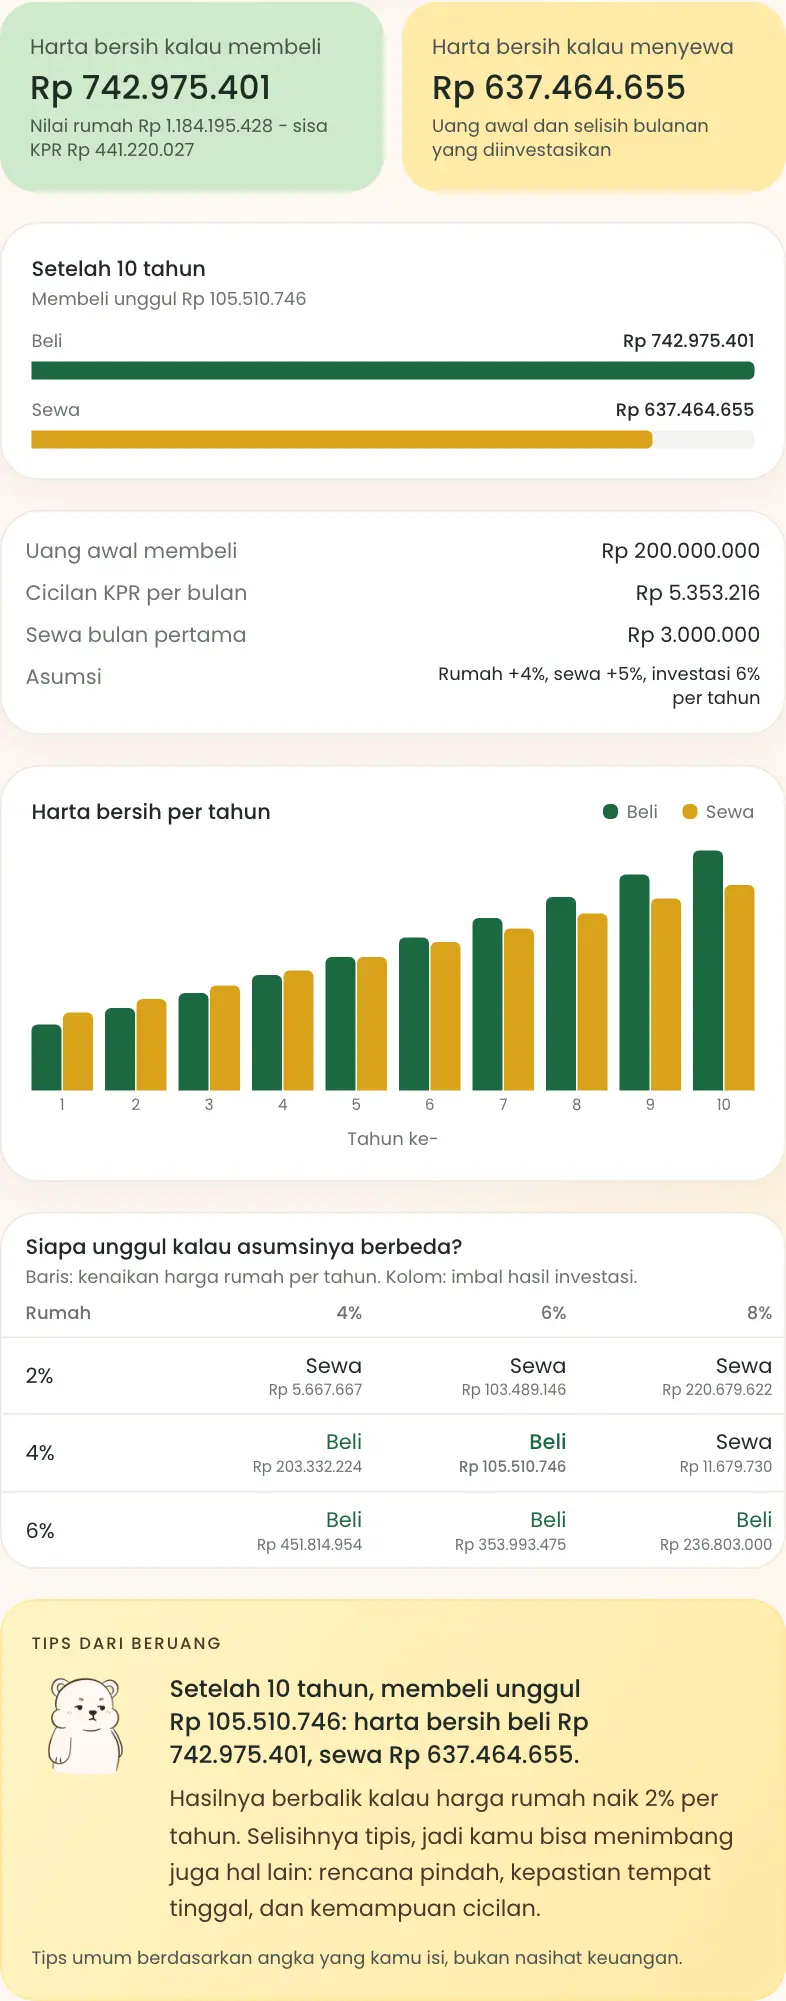
Yang unggul: membeli atau menyewa, dilihat dari Harta bersih setelah sekian tahun. Harta bersih membeli = nilai rumah dikurangi sisa KPR; harta bersih menyewa = hasil investasi uang yang tidak dipakai untuk rumah.
Grafik per tahun dan uji beberapa asumsi menunjukkan harta bersih setiap tahun dan siapa yang unggul kalau kenaikan harga rumah atau imbal investasi berbeda 2 poin.
Cicilan kendaraan: isi penawaran dealer
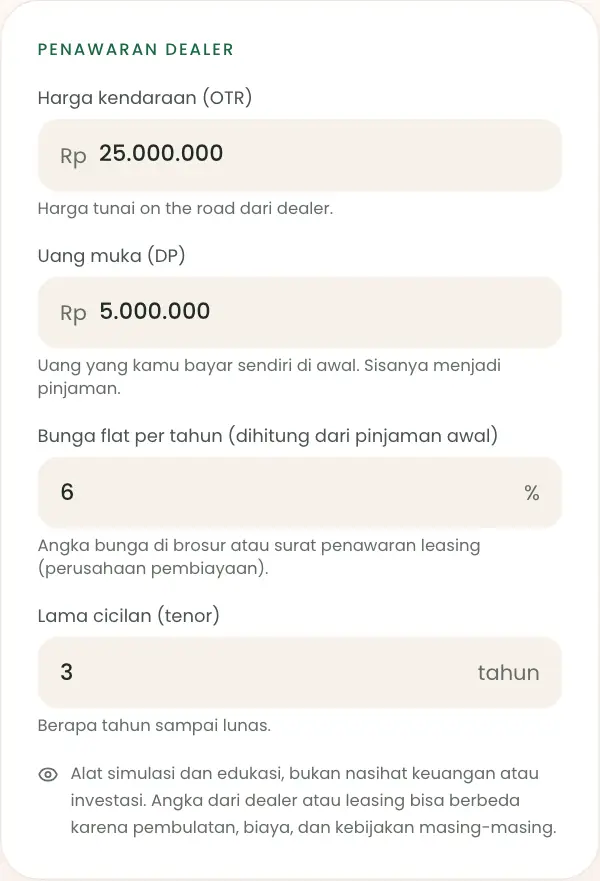
Isi Harga kendaraan (OTR), Uang muka, Bunga flat per tahun yang ditawarkan dealer atau leasing, dan Tenor.
Cicilan kendaraan: membaca hasil
Cicilan per bulan dan Bunga efektif per tahun, yaitu bunga sebenarnya. Bunga flat terlihat kecil karena dihitung dari pinjaman awal walau utangnya terus turun; bunga efektifnya hampir dua kali lipat.
Ada juga Total bunga, Total yang kamu bayar (DP + cicilan), dan Lebih mahal dari harga tunai. Tab Bandingkan penawaran menjajarkan beberapa dealer, tab DP & tenor menunjukkan kombinasi uang muka dan lama cicilan.